最終更新日:2026年9月29日
「沖縄の8月なのに、今年はなんだか調子がでないぞ?」今年はそんな風に感じた宿も多かったのではないでしょうか。マーケット全域ではどうだったのか。沖縄本島全域で稼働する3,820軒のリスティングデータから、2026年の7月・8月を前年と比べました。売上・平均単価・稼働率を順に見ていくと、8月に何が起きたのかがはっきりします。そして最後に、この夏の数字が全国で起きている大きな流れとつながっていることも。
このデータについて
分析に使ったのは、沖縄本島全域でAirbnbに掲載されている3,820軒のリスティングです。特定の1棟や数棟の話ではなく、マーケット全体がどう動いたかを見ています。
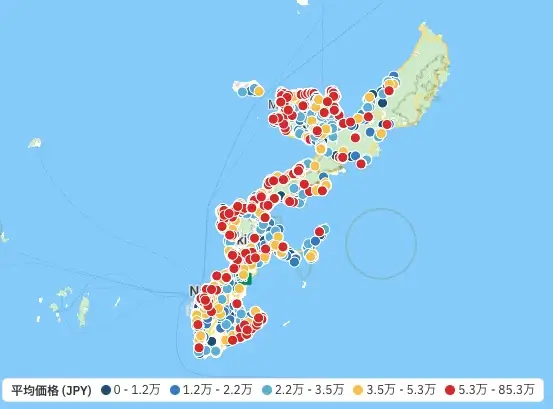
地図は、その3,820軒がどこにあるかを平均価格帯で色分けしたものです。那覇から北部まで、本島の広い範囲に分布しているのが分かります。
数値はPriceLabsのマーケットダッシュボードの数値。売上と平均単価は1軒あたり、稼働率は市場平均です。
売上:7月は伸び、8月は止まった
以下が7,8月の昨年と今年の売上のグラフです。90日前〜着地までを可視化しています。
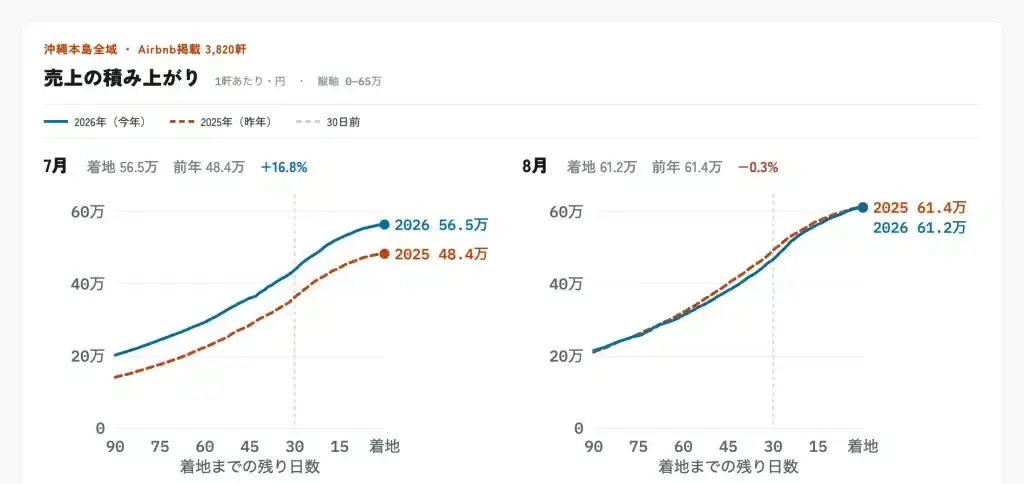
7月は1軒あたり48.4万円から56.5万円へ、+16.8%。 宿泊日までの残り日数に沿って積み上がりを追うと、90日前の時点ですでに前年の上を走っていて、その差を最後まで保ったまま着地しています。
ところが8月は61.4万円から61.2万円で−0.3%。ほぼ横ばいです。形も違います。残り60日あたりまでは前年とほぼ同じ線をなぞっているのに、そこから下へ離れ、最後で追い上げをみせましたが、結局昨年を若干下回る結果に。
8月は台風が2回来ましたが、7月も台風が1回ヒットしています。実質の台風の差でいうと1回分。それだけでここまで大きな差になるものではありません。
平均単価:8月は苦戦
同様に平均単価も比較してみます。
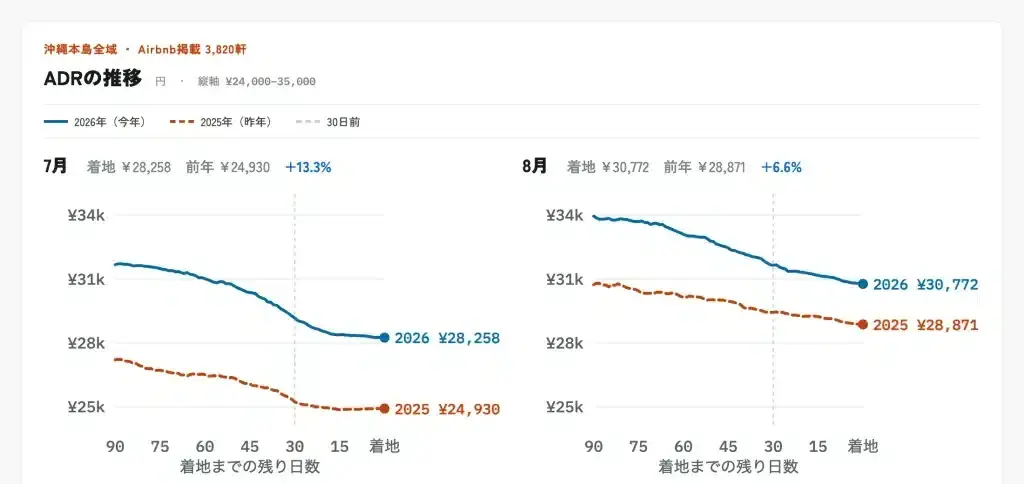
7月は¥24,930→¥28,258で+13.3%、8月も¥28,871→¥30,772で+6.6%。単価はどちらの月も前年を上回っています。 沖縄の民泊は、まだ値上げが通る市場です。
ただし気になる点が2つ。ひとつは伸び幅で、8月の+6.6%は7月の+13.3%の半分ほど。もうひとつはグラフの傾きです。8月は前年(¥30,742→¥28,871)より下げ幅が大きい。宿泊日が近づくにつれて、前年以上に価格を下げてどうにか予約を取り込んでいたことが読み取れます。
8月なのに直前で慌てて値段を落とした宿も多かったのではないでしょうか。
稼働率:ここが「8月がおかしい」の最大のポイント
稼働率の推移もグラフにしました。
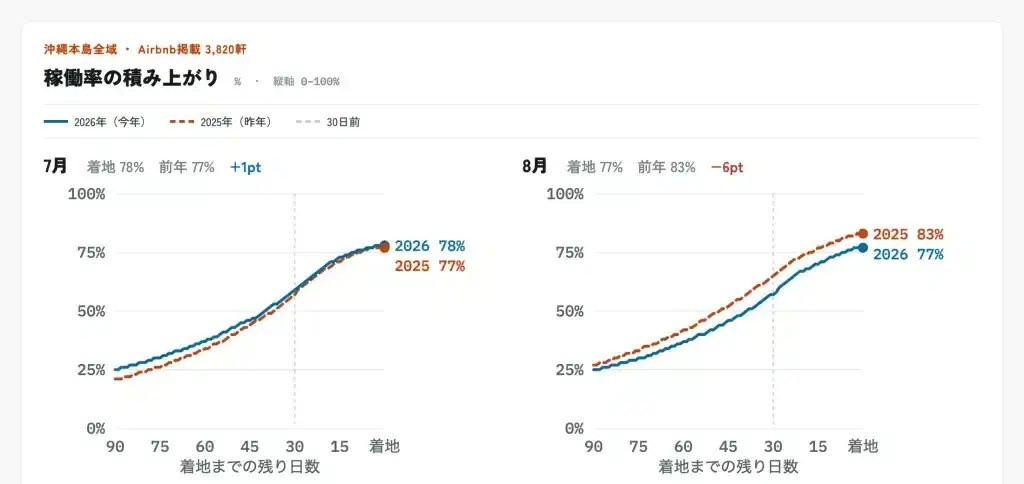
7月は77%→78%で+1pt。前年並みを確保しました。対して8月は83%→77%で−6pt。
積み上がりを見ると、残り90日あたりから前年が上へ離れていき、その差が最後まで縮まりません。早い時期から差がつき、直前の追い込みでも取り返せなかった、という形です。常時昨年を上回ることができなかったのです。これが「今年の8月はおかしい」の正体です。
なお稼働中の軒数は7月が前年比+17.3%、8月が+19.6%。どちらの月も供給は2割近く増えているので、「部屋が増えたから」だけでは7月と8月の差は説明できません。
3つを重ねると、8月の正体が見える
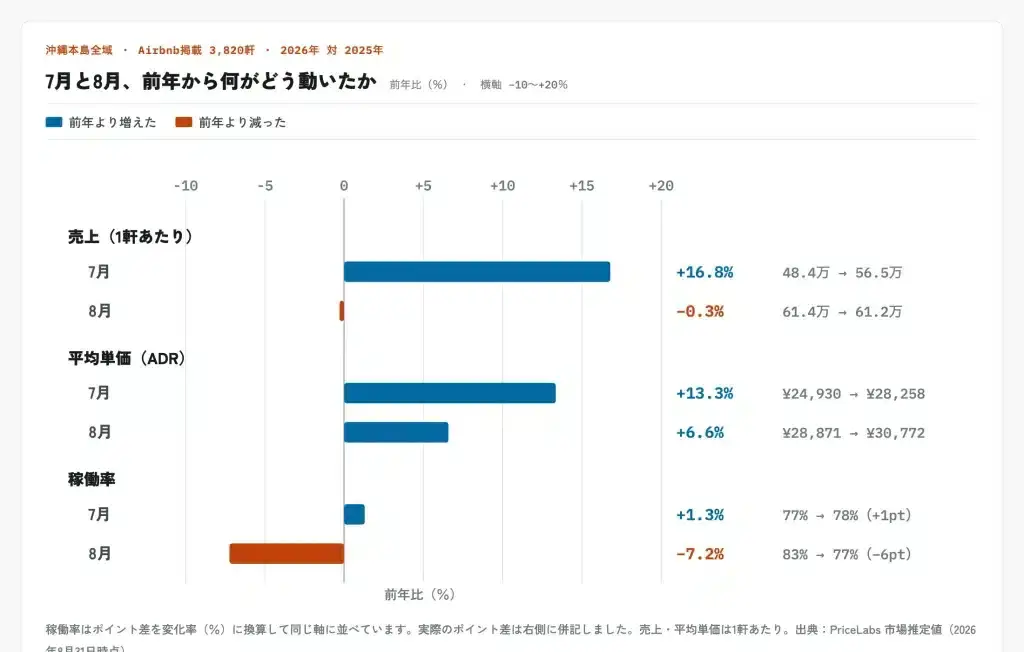
| 売上(1軒あたり) | 平均単価(ADR) | 稼働率 | |
| 7月 | 48.4万 → 56.5万(+16.8%) | ¥24,930 → ¥28,258(+13.3%) | 77% → 78%(+1pt) |
| 8月 | 61.4万 → 61.2万(−0.3%) | ¥28,871 → ¥30,772(+6.6%) | 83% → 77%(−6pt) |
7月は単価が2桁伸びて、それでも稼働を落とさなかった。だから売上がそのまま伸びました。
8月は単価を+6.6%上げられた。しかし稼働が6ポイント落ち、単価の上乗せをちょうど打ち消してしまった。差し引きで売上は前年並み、という結末です。
「8月なので強気で価格設定していたけど、調子があがらないので最後で値段を落とした」というのが見え隠れします。
仮に台風が来ていなかったとしても、8月は昨対比で微増という結果だったでしょう。
需要は、夏から秋へ動いている
この8月の弱さは沖縄だけの話ではなさそうです。日本経済新聞は2026年9月1日の記事で、航空・鉄道・宿泊で収益のピークが夏から秋へシフトしていると指摘しています。
数字はかなりはっきりしています。今年のお盆期間(8月7〜16日)の国内線利用者はANAが前年比−8%、JALが−6%。減少の要因として、沖縄を襲った台風と大阪・関西万博特需の反動が挙げられています。
一方で秋は強い。ANAホールディングスの2025年10〜12月期の営業利益は830億円で、7〜9月期の608億円を大きく上回りました。JALも10〜12月期が7〜9月期を初めて超えています。
宿泊はもっと分かりやすく、STRの調べでは国内ホテルの平均客室単価は2025年10〜12月期が最高値。10〜12月期と7〜9月期の差は、2019年の約300円から2025年には約2,800円へ広がりました。猛暑を避けて紅葉シーズンを選ぶ訪日客が増えたことなどが理由に挙げられています。
沖縄の8月に起きたことも、この流れの一部と見るのが自然です。夏のピークが少しずつ削れて、その分が秋へ移っている。「8月は黙っていても埋まる月」という前提が、静かに崩れ始めているのかもしれません。
実際に8月は調子が悪かったけど、9月、10月は意外と調子がいいという宿も多いのではないでしょうか。
9月・10月の沖縄マーケットデータ
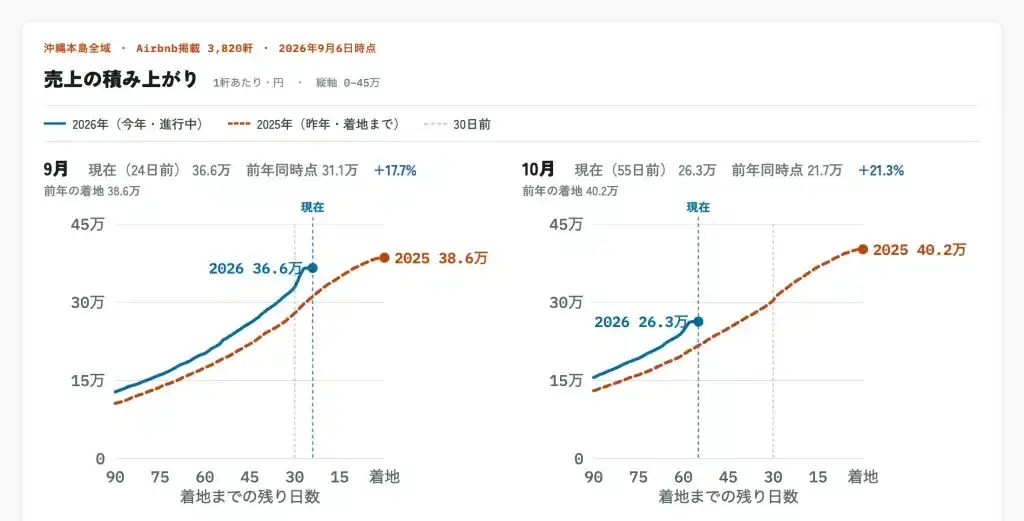
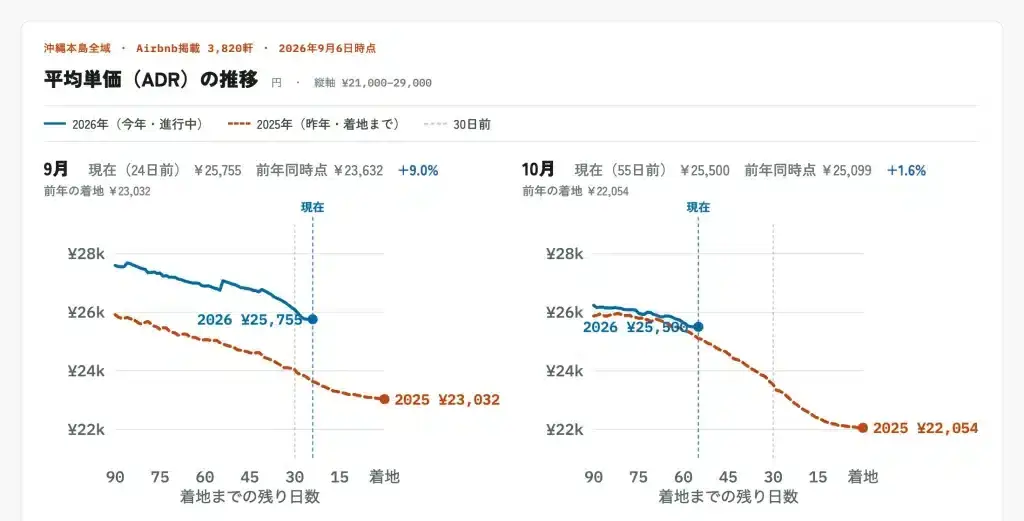
なんとなくの感想ではなく、実際に現時点でのオンハンドの9月、10月の沖縄全体の動きを昨年と比べてみます。
売上:9・10月共に好調
平均単価 :9月は好調、10月は微増
稼働率:9月は前年割れ、10月は昨年並
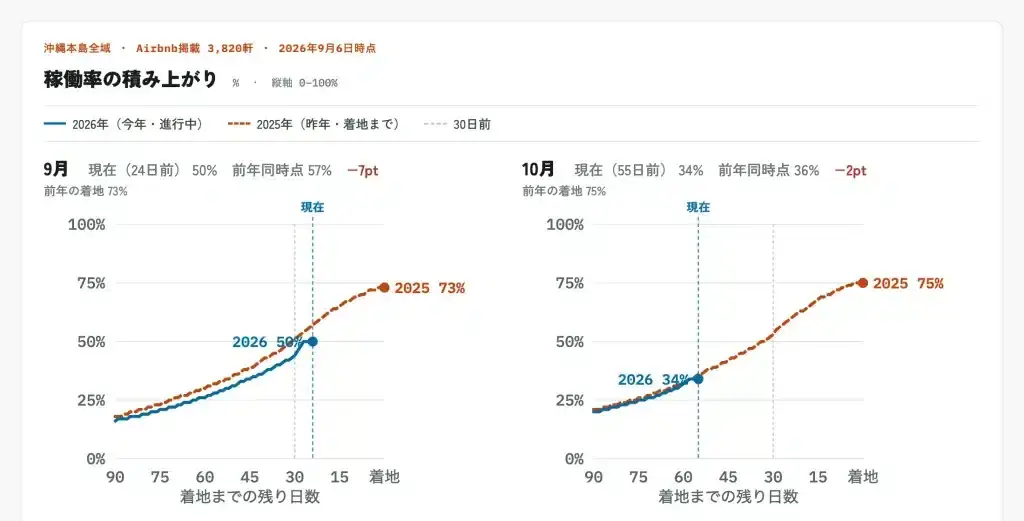
稼働が若干ペース割れしていますが、まだまだ巻き返せる水準です。売上は非常に良いペースです。
弊社でサポートする施設も概ね9,10月は好調を維持しています。
この夏の反省
- 8月の値上げは頭打ち。 8月の強気の値上げは来年以降は慎重に。
- 稼働は放っておくと削られる。 単価を上げれば稼働は昨対を割ると心得る。
- 8月を「安心してよい月」と考えない。 直前の値下げで取り返そうとしても、前年ほどは戻らなかった。早めの対策を!
- 秋の値付けを強める。 需要のピークが後ろへ動いているなら、9月〜11月こそ強気に構える月になる
データ出典:PriceLabs マーケットダッシュボード「沖縄本島全域」(2026年8月31日時点/競合セット:Airbnb 市場全体)。売上・平均単価は1軒あたり、稼働率は市場平均で、いずれも同社による市場推定値です。
参考記事:日本経済新聞「航空や宿泊の収益ピーク、夏から秋にシフト 酷暑や訪日客が影響か」(2026年9月1日)
関連記事:沖縄県那覇市 国際通り周辺の民泊動向調査【2025年9月】(那覇・国際通り周辺のAirbnb件数・価格帯・予約数の前年比データ)
Booking.com 那覇オフィス立ち上げ時 から数百以上の宿泊施設にウェブ販売をアドバイス。アパートメントタイプから、ビジネス・リゾートホテル、グローバルチェーンまで幅広いタイプの宿泊施設の販促をサポート。
現在は沖縄県を中心に200室以上の宿をサポート中。
OTAの裏事情まで熟知したノウハウでホテル・民泊のウェブ集客をお手伝いします。